Un véhicule hors d'usage (VHU) n'est jamais anodin. Mais quand il est encore associé à un crédit auto en cours, la situation se complique sensiblement. Le propriétaire hésite : peut-on détruire une voiture qui n'est pas totalement payée ? Que devient le gage inscrit sur la carte grise ? Faut-il régler le solde du prêt avant l'enlèvement ? Autant de questions légitimes qui reviennent régulièrement chez les particuliers franciliens. Voici les repères essentiels pour agir sans précipitation ni mauvaise surprise.
Crédit auto et VHU : le gage, ce mot qu'il faut comprendre
Lorsqu'un véhicule est financé par un prêt affecté ou un crédit classique avec inscription de gage, l'organisme prêteur dispose d'une garantie sur le bien. Ce gage figure explicitement sur le certificat d'immatriculation : la carte grise comporte la mention du bénéficiaire. Concrètement, cette inscription n'empêche ni la destruction ni l'enlèvement du véhicule, mais elle oblige à traiter la créance. Le centre VHU agréé, lui, n'a pas vocation à arbitrer un litige financier : sa mission est de dépolluer, démonter, valoriser et délivrer le certificat de destruction. Le volet financier reste du ressort du propriétaire et de son prêteur.
Un point important à retenir : la simple destruction du véhicule ne fait pas disparaître le gage de la carte grise. C'est la radiation du véhicule qui met fin à l'usage routier, tandis que le gage doit être levé par le prêteur une fois le prêt soldé. La logique juridique est claire, mais elle peut sembler abstraite sur le terrain.
Détruire une épave encore sous crédit : comment procéder concrètement
La première étape consiste à contacter l'organisme prêteur pour connaître le solde restant dû. Plusieurs issues sont possibles : soit le propriétaire règle le capital restant et obtient une mainlevée de gage, soit il négocie un remboursement anticipé partiel, soit il consulte son assurance pour une garantie éventuelle. Les contrats d'assurance auto comprennent très rarement une couverture du capital restant, ce qui explique pourquoi il vaut mieux se tourner d'abord vers le prêteur. Certaines formules de financement incluent une assurance emprunteur décès-invalidité : si l'assuré est décédé, cette assurance peut solder le prêt, ce qui change complètement la donne pour les héritiers.
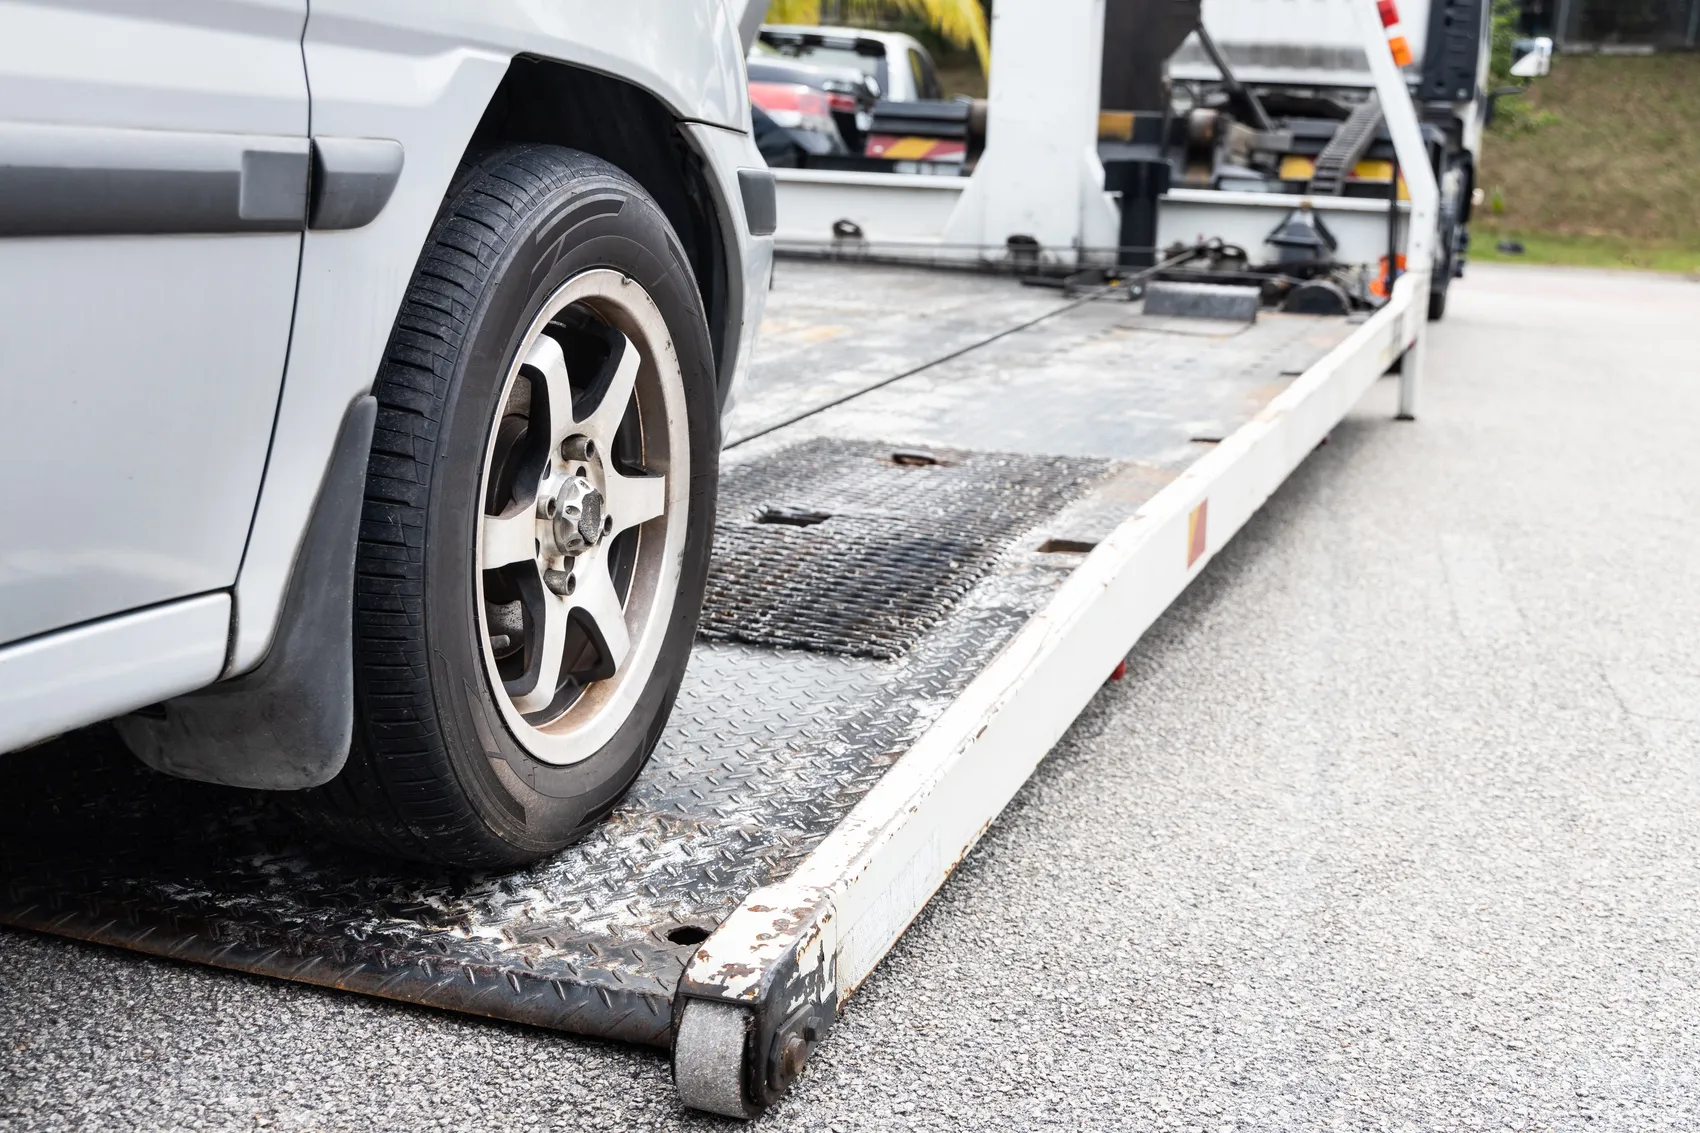
Une fois le solde réglé et la mainlevée obtenue, le propriétaire peut faire détruire le VHU sereinement. Le centre VHU agréé enlève le véhicule, remet un certificat de destruction et transmet les informations à l'ANTS. La carte grise est ensuite annulée, et l'exemplaire papier doit être détruit ou conservé uniquement comme archive. En pratique, l'enlèvement peut souvent être organisé avant la mainlevée, mais le déblocage définitif du dossier administratif dépend bien de la levée du gage. Un centre VHU sérieux vous expliquera cette chronologie sans jargon inutile.
Situations particulières : divorce, succession, revente de pièces
Dans un divorce, le véhicule sous crédit devient vite un point de tension. Si le prêt est au nom d'un seul conjoint mais que le véhicule est un bien commun, la répartition de la créance doit être discutée devant le juge ou le notaire. Faire enlever l'épave sans régler ce point expose à des recours ultérieurs. Dans une succession, les héritiers peuvent faire détruire le VHU pour éviter les frais de garde et les frais administratifs, à condition de régulariser le gage avec le prêteur. Et si le prêt est déjà soldé mais que la mainlevée n'a jamais été enregistrée, un simple courrier au prêteur suffit généralement à débloquer la situation.
La revente de pièces détachées, quant à elle, reste strictement encadrée : seuls les centres VHU agréés et les professionnels habilités peuvent commercialiser des pièces issues d'une épave. Un particulier ne peut pas démonter et revendre impunément des éléments de son véhicule détruit. Pour les propriétaires situés en petite couronne ou en grande couronne, l'enlèvement se fait dans le respect de ces règles, comme pour une intervention à Saint Sauveur les Bray ou une prise en charge à Moussy le Vieux, où le service fonctionne exactement selon le même cadre réglementaire.
Ce qu'il faut retenir avant d'appeler
Trois documents sont utiles : la carte grise (même si elle mentionne le gage), le contrat de prêt ou un relevé de solde, et l'attestation d'assurance si le véhicule est encore couvert. Il n'est pas nécessaire d'attendre la mainlevée pour planifier l'enlèvement : un épaviste agréé peut intervenir, puis la régularisation du gage suit son cours. En revanche, mieux vaut ne pas retarder la demande si le véhicule est stocké sur la voie publique ou dans une copropriété, car les risques de mise en demeure augmentent.
Pour évacuer votre véhicule hors d'usage sans frais, 7 jours sur 7, contactez notre service au 01 72 18 02 55. Nous vous accompagnons dans la procédure, du premier appel à la remise du certificat de destruction.